いつもご購読ありがとうございます。
9月の「満室経営新聞PLUS」は休刊月ですが、特別版として「満室Snap(不動産関連ニュース)」をお届けします。
東京23区の分譲マンション市場で、所有者が賃貸に出さずに売却を選ぶ傾向が強まっている。
東京カンテイの調査によると、2025年10~12月期に賃貸または売りに出された総戸数のうち、賃貸の割合は34.7%となり、6年ぶりの低水準を記録した。
直近ピークである2021年4~6月期の46.5%からは11.8ポイントの低下となる。
背景には、中古マンション価格の高騰がある。
平均募集賃料は1平方メートルあたり4,573円と前期とほぼ同じだった一方、中古の平均希望売り出し価格は1坪あたり514万円となり、同6.86%上昇した。
投資家や富裕層の資金流入などによる価格上昇を受け、値上がり益を狙って売却を選ぶ動きが広がっている。
マンション売却の増加と不動産投資の関係
今回のニュースは、マンション投資の「出口戦略(いつ、どうやって利益を確定させるか)」を巡り重要な動きを示していると考えます。
東京カンテイのデータが示す「家賃と売却価格の伸び率の差」に注目しました。
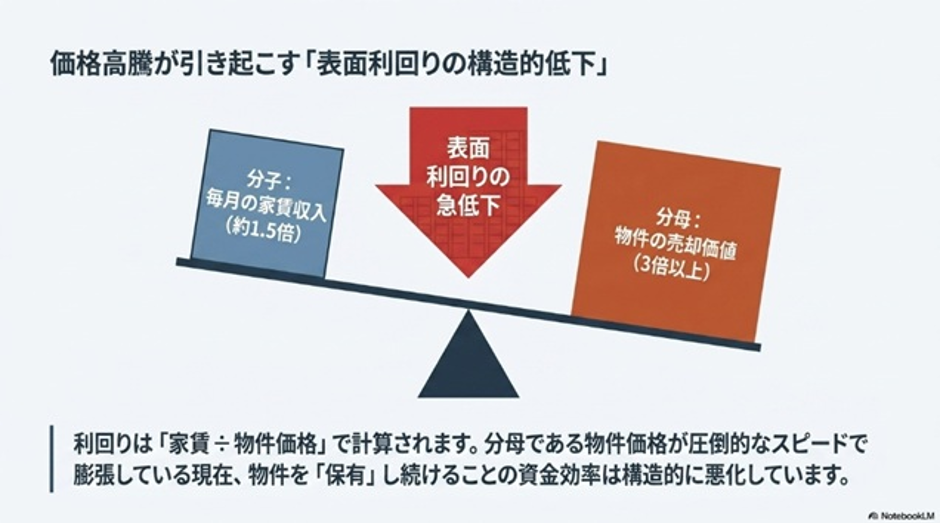
2013年のアベノミクス以降、東京23区の分譲マンションの家賃(1平方メートルあたり)は、築30年までの物件で約1.5倍に上がっています。
大きな伸びではありますが、同じ期間の中古マンションの売却価格(坪単価)は3倍以上です。
特にコロナ禍以降、世界的な物価高や投資マネーの流入によって不動産インフレが加速し、家賃と売却価格の上昇スピードの差はさらに広がりました。
今回の「賃貸割合34.7%、6年ぶり低水準」という数字は、単年の変動というよりも、この十年余り積み重なってきた家賃と売却価格の乖離が、直近の四半期データとしてはっきり表面化してきたものとみます。
不動産から得られる利益は、毎月の家賃で稼ぐ「インカムゲイン」と、買った時より高く売って稼ぐ「キャピタルゲイン」の2つです。
価格高騰によって利回りが下がると、保有を続けてインカムゲインを積み上げる魅力は相対的に薄れ、代わりに今のうちに売ってキャピタルゲインを確定させる選択肢の魅力が高まります。
「長期間かけて家賃を回収するより、今のうちに売ってしまおう」と考えるオーナーが増えるのは、この意味で極めて合理的な行動といえます。
この動きは、賃貸アパートや一棟マンションを経営する投資家にどう影響するのでしょうか。
賃貸経営をしている人にとっては、設備や防音性に優れた分譲マンションは、賃貸市場に出回れば強力なライバルとなり得る存在です。
短期的に見れば、こうした物件が売却に流れることで賃貸市場の競合が減り、残る賃貸経営者の優位性が高まって、家賃値上げにも強気で臨める可能性が出てきます。
中長期的には別の見方もできます。
中古マンションの売り手が増えているという事実は、相場が天井に近づいている、あるいはすでにピークを越えた可能性を示すシグナルとも読めるからです。
売り手の増加は価格のピーク以外にも、相続や金利動向などさまざまな要因が影響します。
もちろん今回の話題だけでピークアウトと決めつけることはできませんが、短期的な効果、中長期的な影響の両面をにらんだ判断が必要になりそうです。
日本経済新聞が東京と大阪の都心部にあるタワーマンション約300棟の最上階住戸(1,867戸)を調査したところ、約5割にあたる895戸で所有者の登記住所が物件所在地と異なっていることが判明した。
居住目的であれば住所が一致するのが一般的であり、登記住所の不一致は投資目的の所有が多いことを示している。
東京都心6区のタワマンでは、「住所不一致」が581戸あった。
このうち海外が88戸、東京を除く関東地方が77戸と遠方に住所がある人の割合が小さくない。
大阪都心3区も「住所不一致」は314戸となっており、海外が21戸、大阪を除く近畿地方が39戸だった。
住まない所有者が増えることで、管理や修繕などを巡り合意形成が難しくなる課題もある。
「住まない所有者問題」に対応する法改正
記事にあるように、「住まない所有者」の増加は、大規模修繕などの重要な意思決定に支障をきたす課題として指摘されてきました。
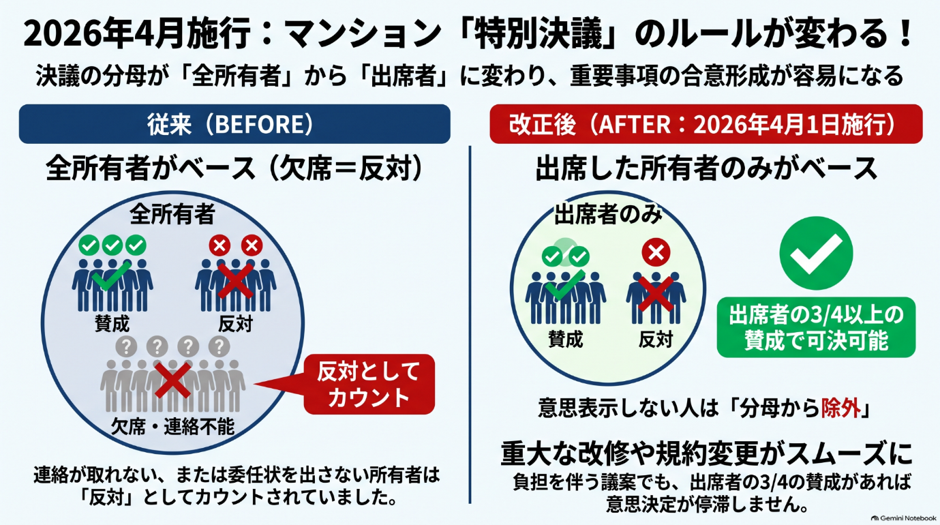
マンション住民の生活や施設運営にかかわる重要な決定を行う管理組合の「特別決議」について、従来の区分所有法では、すべての区分所有者が多数決の母数となっていました。
このため、住まない所有者が総会に参加せず、委任状も出さないままだと、その所有者は事実上「反対」と同じ扱いとなります。
負担を伴う議案ほど可決に必要な賛成数を集めにくく、決議自体が停滞しやすいという問題がありました。
これに対応する事象として押さえておきたいのが、2026年4月1日に施行された改正区分所有法です。
これにより、多数決の母数が「総会に出席した区分所有者」となっています。
例えば共用部分の重大な改修や規約変更などは、出席者数(委任状を提出した所有者も含む)の4分の3以上の賛成でOKとなりました。
分母が出席者ベースになったので、欠席し意思表示もしない所有者は、反対票としてカウントされるのではなく、決議の母数そのものから除外される扱いです。
一方で、この条件緩和は別の課題も生み出しています。
所有者が総会に出席せず書面等での意思表示も行わない場合、決議の対象(分母)から除外されます。
その結果、比較的少数の出席者で大規模修繕や規約変更といった重要事項が決まってしまう懸念が生じるのです。
非居住所有者の比率が高いタワマンほど、この「少数決」の傾向は出やすいと考えられます。
一部の所有者に都合の良い議案が広い合意を得ないまま可決されるリスクや、理事会運営を管理会社に委ねる方式が利益相反を招くリスクを指摘する専門家もおり、実際の運用状況を注視する必要がありそうです。
国税庁は相続や贈与の対象となる非上場会社株の株価算定ルールについて、1964年の制定以来初めて抜本的に見直す方針を固めた。
現在のルールでは、従業員70人以上などの「大会社」の場合、類似する上場企業の平均株価を基にしており、これに乗じて過度に節税を行う動きがあるため。
例えば相続対象となる会社の株価を計算する際、この会社に従業員を転籍させて中小会社より株の評価額が下がりやすい大会社扱いとし、多額の役員報酬やリースなどで意図的に利益を圧縮して評価を引き下げる節税手法がある。
見直し案では、類似上場会社の平均株価の利用をやめ、帳簿上の純資産額をベースとする。
その上で直近数年間の利益に基づく収益力で評価し、一時的な支出による利益圧縮の手法を取りにくくする。
【ミニ解説】
記事は不動産投資でも活用される資産管理会社の扱いの見直しにつながる動きといえます。
意図的に大会社扱いとし、過度の利益圧縮、節税を行う手法を防ぐ狙いです。
国税庁は富裕層の行き過ぎた節税対策に対する包囲網を狭めています。
最近では、マンションの市場価格と相続税評価額の乖離を埋める「タワマン節税」への規制強化もありました。
実態からかけ離れた評価額を利用した過度な節税は認めないという、国税庁の明確な意思の表れと見て取れます。
メガバンク各行が、不動産売却や相続などで生じる大口の資金獲得を狙い、定期預金の金利競争を加速させている。
みずほ銀行は不動産を売買した個人向けに、1年物定期預金の金利を通常(0.5%)の3倍となる年1.5%に引き上げる方針だ。
同行は75歳以上を対象とした優遇策も強化。
株式や不動産など保有する資産をまとめて売却して資金を集約する場合、定期預金金利を上乗せする。
三井住友銀行は相続資金や退職金を原資とする3カ月物定期預金の金利を引き上げ、三菱UFJ銀行も同様の資金を他行から預け替える場合に定期預金金利を上乗せする優遇策を始めている。
三井住友信託銀行は不動産を売買した人向けの定期預金金利を引き上げている。
【ミニ解説】
預金金利全体が上昇傾向にありますが、その上昇幅は一律ではありません。
銀行にとって大口預金者は、まとまった資金を一度に確保できるうえ、資産運用など次の取引にもつながる優良顧客です。
このため、不動産売却益や相続資金を持つ富裕層には高い金利が提示される一方、一般的な小口預金の平均金利は約0.5%にとどまるという格差が生まれます。
手元にある金融資産の多寡が、そのまま受け取れる預金金利(利息)の差に直結する構造がより明確になってきました。
不動産サービス大手CBREの調査によると、2026年4~6月期の国内事業用不動産の投資額は前年同期比17%増の1兆1,210億円となり、4~6月期としては19年ぶりに1兆円を突破した。
物価高に伴う賃料上昇への期待から、オフィス投資が前年同期比88%増の4,357億円、物流施設が同40%増の1,135億円と全体を牽引している。
ゴールドクレストの「PASONA SQUARE」(東京都港区)、森トラストの「神谷町トラストタワー」(同)など大型取引が相次いだ。
金利上昇で期待利回りは低下傾向だが、収益性を見込める希少性の高い物件を選別する動きが強まるとの指摘がある。
【ミニ解説】
記事では全体的な投資額の増加が報じられていますが、CBREの詳細なデータを確認すると、不動産の種類によって差が大きいことがわかります。
記事にあるオフィスや物流施設が伸びた一方で、住宅は前年に大型取引が集中した反動などで前年同期比43%減少し、ホテルも12%減となりました。
商業施設では今期100億円以上の大型取引は見られませんでした。
金利上昇局面においては、投資家はより慎重に収益の伸びしろが期待できる物件を選別する傾向にあります。
解説:不動産ライター 田中ススム